ИП или самозанятость: что выбрать и какой лимит дохода
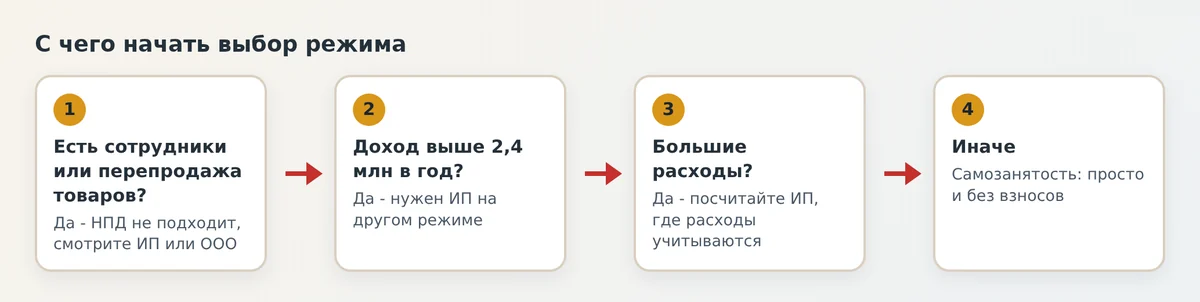
Самозанятость проще и дешевле при небольших доходах: налог 4% или 6%, без взносов за себя и отчётности. ИП нужен, если есть сотрудники, расходы или доход выше 2,4 млн рублей в год.
Содержание
Чем различаются статусы по сути
Самозанятый и ИП - это разные вещи, хотя в разговорах их часто смешивают. Самозанятый - физическое лицо, которое платит налог на профессиональный доход и не регистрируется как предприниматель. ИП - это официальный статус предпринимателя с регистрацией в налоговой, своим налоговым режимом и обязательными взносами.
Для заказчика разницы почти нет: оба выдают документы и платят налог. Для вас разница существенная. Самозанятость проще и дешевле, но ограничена по доходу и видам работ. ИП гибче и подходит для бизнеса с сотрудниками и расходами, но требует взносов и отчётности. Сравнение по налогам ниже.
Если вы ещё определяетесь, нужна ли вам самозанятость вообще, начните с материала плюсы и минусы самозанятости, а потом возвращайтесь к сравнению.
Налоги и взносы: сравнение в таблице
Чтобы выбрать режим, сравните его по основным параметрам. Цифры по налогам и взносам проверяйте на nalog.gov.ru на текущий год: они меняются.
| Параметр | Самозанятый (НПД) | ИП на упрощёнке (доходы) |
|---|---|---|
| Регистрация | В приложении, на сайте ФНС или в Госуслугах, за несколько минут | Через налоговую или Госуслуги, пакет документов |
| Ставка | 4% с физлиц, 6% с юрлиц и ИП | 6% с доходов, в регионах возможны другие ставки |
| Страховые взносы за себя | Не платятся | Фиксированные взносы платятся каждый год независимо от дохода, плюс 1% с доходов сверх порога |
| Отчётность | Нет деклараций, чеки в приложении | Декларация, учёт доходов, часто касса |
| Сотрудники | Нельзя нанимать | Можно |
| Лимит дохода | 2,4 млн рублей в год | Ограничение выше, определяется режимом |
| Пенсионный стаж | Не идёт без добровольных взносов | Идёт при уплате взносов |
Налог ИП на упрощёнке с доходов можно уменьшить на уплаченные взносы, поэтому на практике разница в налогах зависит от суммы дохода. При небольших доходах самозанятость обычно дешевле, потому что у ИП появляются обязательные взносы, которые нужно платить даже в месяцы без заказов. Точные суммы взносов на текущий год смотрите на сайте налоговой.
Лимит дохода по НПД и последствия превышения
Для самозанятого лимит дохода - 2,4 млн рублей за календарный год. Считаются все поступления за услуги и товары собственного производства, от физлиц и от компаний. Остаток по лимиту виден в приложении, поэтому ориентироваться стоит на него, а не на память.
Если порог превышен, право на режим теряется с того дня, когда сумма вышла за границу. Доход, который превысил лимит, уже облагается по другому режиму. Физлицо без ИП дальше платит НДФЛ по общим правилам, поэтому для работы в прежнем объёме обычно оформляют ИП и выбирают подходящий режим. ИП, потерявший право на НПД, переходит на общую систему налогообложения, если заранее не оформил упрощёнку.
Практический совет: когда доход за год подходит к 1,8-2 млн, заранее решите, что делать дальше. Это проще, чем разбираться с недоимкой после превышения. Налог на самозанятость можно оценить в калькуляторе налога самозанятого.
Можно ли совмещать ИП и самозанятость
ИП может применять НПД: тогда он остаётся предпринимателем, но платит налог на профессиональный доход и не платит фиксированные взносы. Для этого режим нужно выбрать в приложении, указав статус ИП. Условия те же: без наёмных работников, доход до 2,4 млн рублей, разрешённые виды деятельности.
Совмещать НПД с упрощёнкой, патентом или другим специальным режимом по одной и той же деятельности нельзя. Если у ИП уже есть упрощёнка, придётся сначала перейти на НПД и отказаться от прежнего режима. Физлицо без ИП, наоборот, может быть самозанятым и не быть ИП, и тогда его доход облагается только НПД.
Если хочется зарабатывать как физлицо сразу в нескольких направлениях, учитывайте, что лимит 2,4 млн общий на все направления. Для начинающего фрилансера обычно хватает самозанятости, о её запуске подробнее в статье самозанятость для онлайн-подработки.
Виды деятельности, которые не подходят для НПД
Режим НПД предназначен для услуг, работ и продажи собственных изделий. Он не подходит для ряда видов деятельности, и перед регистрацией лучше свериться со списком в законе.
- Перепродажа товаров и имущественных прав, если это не личные вещи.
- Продажа подакцизных и маркированных товаров.
- Добыча и продажа полезных ископаемых.
- Деятельность по договорам поручения, комиссии и агентским договорам, если вы получаете деньги для заказчика (с отдельными исключениями).
- Доходы от трудовых отношений и доходы от бывшего работодателя в течение двух лет после увольнения.
- Деятельность с наёмными работниками.
Если вы не уверены, подходит ли ваш вид работ, лучше уточнить в налоговой или в чате поддержки приложения. Ошибка может привести к потере права на режим и доначислению налогов.
Как выбрать по типу заказчиков
Тип заказчика важен не меньше, чем доход. Работая с физлицами, самозанятый платит 4% и обычно не сталкивается с вопросами. Работая с юрлицами, он платит 6%, но получает больше возможностей: крупный бизнес охотнее заключает договоры с теми, у кого есть чек и статус.
Некоторые организации принципиально работают только с ИП или ООО, потому что им нужны полноценные закрывающие документы и НДС. Если среди ваших клиентов много таких организаций или вы планируете участвовать в закупках, статус ИП окажется удобнее.
Для фрилансера на биржах чаще всего хватает самозанятости. Размер вознаграждения можно оценить в инструменте ставка фрилансера, а как защититься от неплатежей, описано в статье безопасная оплата на фрилансе.
Как перейти с одного режима на другой
Переход с самозанятости на ИП начинается с регистрации в налоговой. Если вы остаётесь на НПД как ИП, достаточно подать заявление о применении НПД в приложении или кабинете, при условии что вы соответствуете требованиям режима. Если выбираете упрощёнку, снимитесь с НПД и подайте уведомление о переходе. Инструкция по снятию с учёта описана в материале как закрыть самозанятость в приложении Мой налог.
Обратный переход с ИП на самозанятость возможен, когда вы соответствуете условиям режима. Чтобы не получить двойное налогообложение за один и тот же период, соблюдайте сроки подачи заявлений и сверьтесь с налоговой.
Закрытие ИП и снятие с НПД - разные действия. Если вы закрываете предпринимательство, оплатите взносы и налоги за период до закрытия, а статус самозанятого снимите отдельно.
Типичные ошибки
- Совмещать НПД и упрощёнку по одной деятельности: это не допускается.
- Не следить за лимитом дохода и узнавать о потере права слишком поздно.
- Выбирать режим только по ставке и не учитывать взносы ИП и расходы.
- Работать с компанией как самозанятый, не проверив, что её деятельность допустима на НПД.
- Закрыть ИП и не снять статус самозанятого или наоборот.
- Не выдавать чек: он нужен всегда, когда вы получаете деньги.
Если нужно оформить работу с исполнителем, а не выбрать режим для себя, прочитайте статью как проверить самозанятого и оформить договор.
Частые вопросы
Какой лимит дохода у самозанятых?
Годовой доход на налоге на профессиональный доход не должен превышать 2,4 млн рублей. При превышении право на режим теряется с даты, когда сумма вышла за порог.
Можно ли быть одновременно ИП и самозанятым?
ИП может применять налог на профессиональный доход вместо других режимов и остаётся предпринимателем. Совмещать НПД с упрощёнкой или патентом по одной деятельности нельзя.
Что выгоднее: ИП или самозанятость?
При небольших и нерегулярных доходах обычно выгоднее самозанятость: ставка 4% или 6% и нет фиксированных взносов. ИП оправдан, если нужны сотрудники, учёт расходов или доход близок к лимиту.
Какой налог платит самозанятый?
Налог на профессиональный доход: 4% с поступлений от физлиц и 6% с поступлений от юрлиц и ИП. Новичкам предоставляется вычет до 10 000 рублей, он снижает ставки.
Что будет, если самозанятый превысит лимит?
Он теряет право на НПД с даты превышения и должен перейти на другой режим. Для этого нужно зарегистрировать ИП или, если ИП уже есть, использовать упрощёнку или общую систему.
Рубрика: Карьера и инструменты