Плюсы и минусы самозанятости: стоит ли оформляться
Самозанятость выгодна при небольших и нерегулярных доходах: ставка 4% или 6%, никаких деклараций. Минусы - лимит 2,4 млн рублей в год, запрет на сотрудников и отсутствие стажа без добровольных взносов.
Содержание
- Для кого подходит самозанятость
- Главные плюсы: ставка, чеки, простота
- Минусы и ограничения по видам деятельности
- Лимит дохода и что будет при превышении
- Взаимодействие с банками, кредитами, стажем
- Подводные камни в работе с заказчиками
- Когда выгоднее ИП или трудовой договор
- Пример расчёта дохода и налога
- Типичные ошибки
Для кого подходит самозанятость
Самозанятость - это налоговый режим для тех, кто зарабатывает сам, без работодателя и наёмных сотрудников: репетиторы, фрилансеры, мастера, водители, копирайтеры, дизайнеры, те, кто сдаёт жильё или делает изделия на заказ. Для подработки "в свободное время" это самый простой способ легально получать деньги без регистрации ИП.
Режим особенно удобен, когда доход нерегулярный: в месяцы без заказов налог не начисляется, а платежей "за себя" нет. Он подходит студентам, мамам в декрете, пенсионерам и тем, кто совмещает основную работу с проектами. Если у вас есть сотрудники, вы перепродаёте чужие товары или хотите вычитать расходы, режим не подойдёт.
Статья отвечает на вопрос "нужна ли самозанятость", а не объясняет саму регистрацию. Про оформление и первые шаги можно прочитать в материале самозанятость для онлайн-подработки.
Главные плюсы: ставка, чеки, простота
Сильные стороны режима хорошо видны, если сравнить его с альтернативами, поэтому сначала перечислим их коротко.
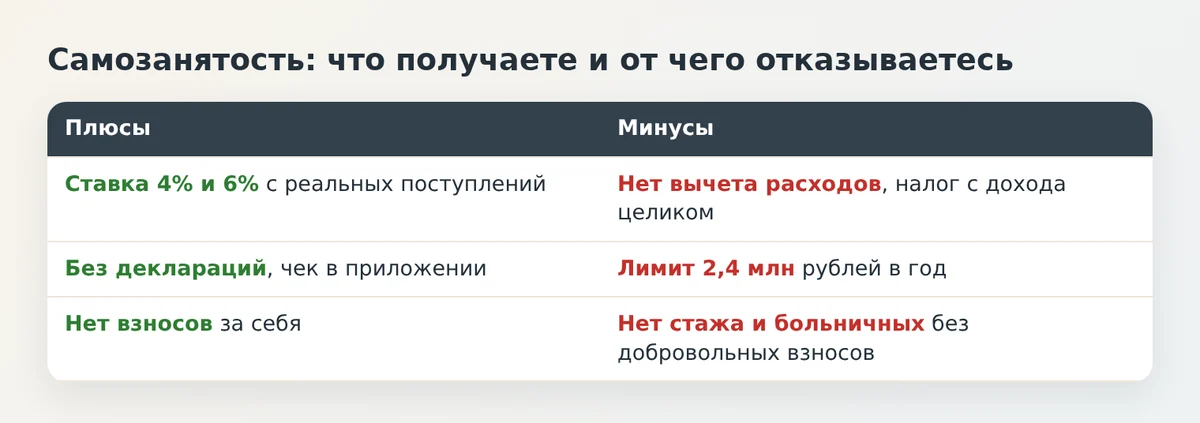
- Низкая ставка. С доходов от физлиц налог составляет 4%, от юрлиц и ИП - 6%. Налог начисляется только на полученные деньги, а не на выручку по договору.
- Налоговый вычет. Новичкам предоставляется вычет до 10 000 рублей: он уменьшает ставку в начале деятельности и считается автоматически.
- Простота. Не нужно вести бухгалтерию, сдавать декларации и покупать кассу. Чек формируется в приложении за минуту.
- Нет страховых взносов "за себя". Платить фиксированные суммы независимо от дохода не обязательно.
- Быстрая регистрация. Её проходят в приложении, на сайте ФНС или через Госуслуги, без визита в инспекцию.
- Нет трат на закрытие. Снять статус можно так же быстро, как оформить.
Режим действует как эксперимент, который продлён до конца 2028 года, поэтому рассчитывать на него в ближайшие годы можно.
Минусы и ограничения по видам деятельности
Минусы заметны в тех местах, где режим пересекается с рабочими схемами. Самозанятый не может нанимать сотрудников по трудовому договору, перепродавать товары, добывать полезные ископаемые, продавать подакцизные товары и недвижимость. Нельзя применять режим к доходам по трудовым отношениям.
Ещё один неприятный момент - вы не накапливаете пенсионный стаж по умолчанию. Налог НПД не включает пенсионные взносы, поэтому стаж за эти годы не идёт, если не оформить добровольные взносы. Аналогично с больничными: по умолчанию самозанятым пособие не положено, добровольное страхование оформляется отдельно, и условия лучше уточнять в налоговой.
Минусом считается и невозможность вычитать расходы: налог берётся с дохода целиком. Если расходы на материалы или оборудование составляют большую часть выручки, режим может оказаться невыгодным.
Лимит дохода и что будет при превышении
Годовой доход на НПД не должен превышать 2,4 млн рублей. Суммируются все поступления за календарный год: и от физлиц, и от юрлиц. В месяц получается в среднем 200 тысяч, но сумма считается именно за год, а не помесячно.
Если порог превышен, право на режим теряется с того дня, когда доход вышел за лимит. С этого момента платить придётся по другому режиму, а ИП перейдёт на общую систему, если заранее не подавал заявление на упрощёнку. Налоговая сообщит о потере права, и о превышении лучше не забывать, следя за счётчиком в приложении.
Заранее продумайте, что делать, когда доход приблизится к границе. Подробно переход описан в материале ИП или самозанятость: что выбрать и какой лимит дохода.
Взаимодействие с банками, кредитами, стажем
Банки принимают справку о доходах из приложения "Мой налог" как подтверждение дохода, но относятся к ней осторожнее, чем к справке 2-НДФЛ. Кредит самозанятому, как правило, одобряют на менее выгодных условиях или на меньшую сумму, особенно если статус оформлен недавно.
Для ипотеки и крупных займов банки смотрят на стабильность поступлений: чем дольше и ровнее вы получаете доход, тем лучше. Полезно, чтобы чеки и оборот по карте совпадали по суммам. Если вы получаете деньги на ту же карту, что и зарплату, банк видит оба потока.
Отдельный вопрос - переход из найма. В отпуске и при больничных у наёмного работника есть выплаты, а самозанятый ничего подобного не получает. Если потеря этих гарантий пугает, сравните режим с трудовым договором на удалённую работу.
Подводные камни в работе с заказчиками
С юрлицами проще, чем кажется, но есть нюансы. Заказчик обязан получить чек, и если исполнитель его не выдал, у него возникают претензии при проверке. Поэтому клиенты просят чек вовремя, а в договоре прописывают срок его передачи.
Опасная ситуация - когда договор называется гражданско-правовым, а на деле вас ведут как сотрудника: график, контроль, обязательное присутствие. Такая работа может быть признана трудовой, а заказчик получит доначисления. Исполнителю это тоже невыгодно, потому что он теряет защиту трудового кодекса, не получая взамен свободы.
Ещё один момент - если вы только что уволились, доходы от бывшего работодателя два года нельзя получать как самозанятый. Заказчика стоит проверять так же внимательно, как он вас: смотрите как проверить самозанятого и оформить договор и материал о договоре с фрилансером.
Когда выгоднее ИП или трудовой договор
Режим НПД хорош до определённого дохода и при небольших расходах. Если оборот растёт, нужны сотрудники, касса, оборот через маркетплейс по схеме перепродажи или налоговый вычет по расходам, лучше рассмотреть ИП на упрощёнке. Если для вас важны отпуск, больничные и стаж, то подойдёт трудовой договор.
| Ситуация | Что обычно выгоднее |
|---|---|
| Нерегулярные заказы, небольшой доход | Самозанятость |
| Большие расходы на материалы или рекламу | ИП с учётом расходов |
| Нужны сотрудники | ИП или ООО |
| Нужны больничные, отпуск, стабильная зарплата | Трудовой договор |
| Доход близок к 2,4 млн в год | ИП на другом режиме |
Пример расчёта дохода и налога
Допустим, фрилансер за месяц получил 30 000 рублей от физических лиц и 50 000 рублей от компании. Налог без вычета составит 4% от 30 000, то есть 1 200 рублей, и 6% от 50 000, то есть 3 000 рублей. Всего 4 200 рублей.
Пока у вас остаётся налоговый вычет, налог меньше. Вычет уменьшает ставки до 3% для доходов от физлиц и до 4% для доходов от юрлиц. Тогда налог составит 900 рублей и 2 000 рублей, то есть 2 900 рублей, пока вычет не исчерпан.
Остаётся примерно 75 тысяч на руки, если налог высчитан по первому варианту. Это примерная иллюстрация для понимания, не гарантия дохода: реальные суммы зависят от заказов. Свои цифры проверьте в калькуляторе налога самозанятого, а цену своей работы можно прикинуть в инструменте ставки фрилансера.
Типичные ошибки
- Не формировать чек. За это возможен штраф, а у заказчика проблемы с учётом.
- Выбрать режим только из-за ставки и не посчитать расходы.
- Не следить за лимитом дохода в течение года.
- Оформлять самозанятость под видом трудовых отношений.
- Рассчитывать на пенсионный стаж, не оформив добровольные взносы.
- Принимать оплату за товары для перепродажи: это запрещённый для НПД вид деятельности.
Если вы сомневаетесь, сначала проверьте, подходит ли вам режим по виду дохода, и только потом регистрируйтесь. Для сравнения с другими способами заработка посмотрите раздел о карьере и инструментах.
Частые вопросы
Какие главные плюсы самозанятости?
Низкая ставка 4% и 6%, простая регистрация без визита в налоговую, отсутствие деклараций и обязательных взносов за себя, а также налоговый вычет в начале деятельности.
Какие минусы у самозанятости?
Нельзя нанимать сотрудников, перепродавать товары и вычитать расходы, действует лимит дохода 2,4 млн рублей в год, не накапливается пенсионный стаж без добровольных взносов.
Нужна ли самозанятость для подработки?
Если вы получаете деньги за услуги или изделия от других людей и компаний регулярно, статус нужен, чтобы платить налог легально. Для разовой продажи личных вещей он не нужен.
Что будет, если превысить лимит дохода по самозанятости?
Право на режим теряется с даты превышения 2,4 млн рублей за год. Дальше нужно платить налоги по другому режиму, например по упрощённой системе, если вы оформили ИП.
Дают ли банки кредиты самозанятым?
Дают, но условия чаще строже, чем для работающих по найму. Банк оценивает стабильность поступлений и принимает справку о доходах из приложения Мой налог.
Рубрика: Карьера и инструменты